Domain controlling-vertrieb.de kaufen?
Wir ziehen mit dem Projekt
controlling-vertrieb.de um.
Sind Sie am Kauf der Domain
controlling-vertrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain controlling-vertrieb.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Sprechendes Blutdruckmessgerät Oberarm, automatische MessungAutomatisches Oberarm-Blutdruckmessgerät mit Sprachausgabe Dieses automatische Oberarm-Blutdruckmessgerät überzeugt durch seine laute und deutliche Sprachausgabe, die Sie zuverlässig durch den Messvorgang führt. Die Bedienung erfolgt kinderleicht über zwei beleuchtete, taktile Tasten. Das große, gut ablesbare Display zeigt neben Datum und Uhrzeit die Messwerte, die gleichzeitig angesagt werden. Es informiert Sie nicht nur über die beiden Blutdruck-Werte und die Pulsfrequenz, sondern gibt auch eine Einschätzung gemäß der WHO-Blutdrucktabelle ab. Ein zusätzliches Symbol warnt Sie, wenn Herzrhythmusstörungen erkannt werden. Eigenschaften: Sprachausgabe: Deutliche Ansage der Messwerte in 6 Sprachen (Deutsch, Englisch, Italienisch, Französisch, Niederländisch, Spanisch). Bedienung: Zwei beleuchtete, taktile Tasten für einfache Handhabung. Display: Groß und gut ablesbar, zeigt Datum, Uhrzeit, Blutdruck-Werte und Pulsfrequenz an. WHO-Blutdrucktabelle: Ansage und Anzeige, ob der Blutdruck normal oder erhöht ist. Herzrhythmusstörungen: Symbol erscheint bei Erkennung. Speicher: 2 x 60 Speicherplätze für zwei Benutzer. Lautstärkestufen: Sechs einstellbare Lautstärken. Präzise Blutdruckmessung: Zuverlässige und genaue Werte. Einfache Bedienung: Benutzerfreundliches Design. Technische Daten: Maße: ca. 150 x 120 x 70 mm Manschette: Für einen Armumfang von 22 - 30 cm Stromversorgung: 4 x 1,5 V Batterien (AA) (inklusive) Zubehör: Inklusive Reißverschluss-Etui zur Aufbewahrung Gewicht: ca. 340 g Dieses Blutdruckmessgerät bietet nicht nur Präzision und Zuverlässigkeit, sondern auch höchsten Bedienkomfort, insbesondere für Menschen mit Sehschwierigkeiten. Mit seinen vielfältigen Funktionen und der einfachen Handhabung ist es ideal für die regelmäßige Blutdruckkontrolle zu Hause. Wenn Sie das Gerät ohne Batterie betreiben möchten, können Sie das passende Netzgerät hier bestellen.59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
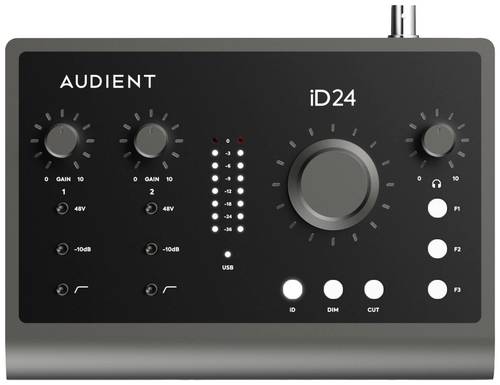
Audient Audio Interface iD24 Monitor-Controlling, inkl. SoftwareMit dem iD24 präsentiert Audient das Audio-Interface für Produzenten und Toningenieure. Ausgestattet mit zwei Audient Console Mic Preamps, erstklassigen Wandlern und einem intuitiven Layout - iD24 kombiniert mühelos erstaunliche Audioleistung mit einfacher Bedienung. Symmetrische Inserts, ADAT-Erweiterbarkeit und anpassbare Monitorsteuerung machen das Produzieren in Studioqualität einfacher denn je. Erweitern mit digitalen I-Os: Mit den optischen Ein- und Ausgängen des iD24 ist man stets bereit für größere Sessions, z. B. für die Aufnahme von Schlagzeug oder einer Live-Band. Dank ADAT und SPDIF lässt sich das iD24 um bis zu 8 Kanäle für Mikrofonvorverstärker erweitern. Hardware-Integration - Symmetrische Inserts: Zur Integration externer Outboard-Effekte vor der Konvertierung stehen zwei symmetrische Insertpunkte zur Verfügung. Die Insert-Returns bieten außerdem direkten Zugriff auf die A/D-Wandler. Hier ergibt sich der sauberste Signalweg, hervorragend geeignet für Print-Backs oder die Integration von externen Line-Pegel-Quellen. Weitere Anwendungsmöglichkeiten sind das Recorden und Mischen mit Hardware-Geräten und die Verwendung externen Mikrofonvorverstärker.335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Audio Interface Arturia MiniFuse 2 Monitor-Controlling 92-90127Die Arturia MiniFuse 2 Champagne ist ein tragbares Audio-Interface mit 2 Eingängen und 2 Ausgängen – ideal für Musiker:innen, Content Creator und Podcaster, die mehr Flexibilität benötigen. Ob für Vocal-Recordings, Instrumente, Interviews oder Studio-Produktionen: MiniFuse 2 liefert professionelle Audioqualität in einem eleganten und robusten Gehäuse. MiniFuse gehört zur preisgekrönten Arturia AudioFuse-Serie. Es ist class-compliant und wird über USB betrieben – keine zusätzliche Stromversorgung nötig. Einfach anschließen und loslegen. Das MiniFuse 2 bietet zwei XLR/TRS-Kombieingänge mit zuschaltbarer Phantomspeisung und zwei symmetrische Line-Ausgänge. Der schnelle USB-C-Anschluss sorgt für zuverlässige Verbindung, und ein integrierter USB-Hub macht den Anschluss von MIDI-Controllern oder anderen Geräten besonders praktisch. Mit 110 dB Dynamikumfang und -129 dB Eingangsrauschdämpfung steht die MiniFuse-Serie für klaren, detailreichen Sound. Das robuste Aluminiumgehäuse schützt unterwegs, die neue Champagne-Farbvariante sorgt für den passenden Stil. LoopBack, Direct Monitoring und die MiniFuse Control Center App runden das Paket ab und bieten volle Kontrolle über das Routing und alle Einstellungen. Inkludierte Software: Ableton Live Lite Analog Lab Intro Pre 1973 Rev PLATE-140 Delay TAPE-201 Chorus JUN-6 Auto-Tune Unlimited (3 Monate kostenlos) GUITAR RIG 6 LE Splice Creator Plan (3 Monate kostenlos)149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprechendes Blutdruckmessgerät Oberarm, automatische MessungAutomatisches Oberarm-Blutdruckmessgerät mit Sprachausgabe Dieses automatische Oberarm-Blutdruckmessgerät überzeugt durch seine laute und deutliche Sprachausgabe, die Sie zuverlässig durch den Messvorgang führt. Die Bedienung erfolgt kinderleicht über zwei beleuchtete, taktile Tasten. Das große, gut ablesbare Display zeigt neben Datum und Uhrzeit die Messwerte, die gleichzeitig angesagt werden. Es informiert Sie nicht nur über die beiden Blutdruck-Werte und die Pulsfrequenz, sondern gibt auch eine Einschätzung gemäß der WHO-Blutdrucktabelle ab. Ein zusätzliches Symbol warnt Sie, wenn Herzrhythmusstörungen erkannt werden. Eigenschaften: Sprachausgabe: Deutliche Ansage der Messwerte in 6 Sprachen (Deutsch, Englisch, Italienisch, Französisch, Niederländisch, Spanisch). Bedienung: Zwei beleuchtete, taktile Tasten für einfache Handhabung. Display: Groß und gut ablesbar, zeigt Datum, Uhrzeit, Blutdruck-Werte und Pulsfrequenz an. WHO-Blutdrucktabelle: Ansage und Anzeige, ob der Blutdruck normal oder erhöht ist. Herzrhythmusstörungen: Symbol erscheint bei Erkennung. Speicher: 2 x 60 Speicherplätze für zwei Benutzer. Lautstärkestufen: Sechs einstellbare Lautstärken. Präzise Blutdruckmessung: Zuverlässige und genaue Werte. Einfache Bedienung: Benutzerfreundliches Design. Technische Daten: Maße: ca. 150 x 120 x 70 mm Manschette: Für einen Armumfang von 22 - 30 cm Stromversorgung: 4 x 1,5 V Batterien (AA) (inklusive) Zubehör: Inklusive Reißverschluss-Etui zur Aufbewahrung Gewicht: ca. 340 g Dieses Blutdruckmessgerät bietet nicht nur Präzision und Zuverlässigkeit, sondern auch höchsten Bedienkomfort, insbesondere für Menschen mit Sehschwierigkeiten. Mit seinen vielfältigen Funktionen und der einfachen Handhabung ist es ideal für die regelmäßige Blutdruckkontrolle zu Hause. Wenn Sie das Gerät ohne Batterie betreiben möchten, können Sie das passende Netzgerät hier bestellen.59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winkelmann, Peter: Vertriebskonzeption und VertriebssteuerungVertriebskonzeption und Vertriebssteuerung , Die Instrumente des integrierten Kundenmanagements (CRM) , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 5. Auflage, Erscheinungsjahr: 20120503, Produktform: Leinen, Autoren: Winkelmann, Peter, Auflage: 12005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 786, Keyword: Channel; Kundengewinnung; Marketing; Multi; MultiChannelMarketing; Vertriebscontrolling; Vertriebspolitik, Fachschema: Direktmarketing - Direktvermarktung~Marketing / Direktmarketing~Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Kundenorientierung~Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Vertrieb und Marketing, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 786, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 177, Höhe: 45, Gewicht: 2000, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800635382 9783800632343 9783800629381 9783800624140, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49355149,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.