Domain controlling-vertrieb.de kaufen?
Wir ziehen mit dem Projekt
controlling-vertrieb.de um.
Sind Sie am Kauf der Domain
controlling-vertrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain controlling-vertrieb.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
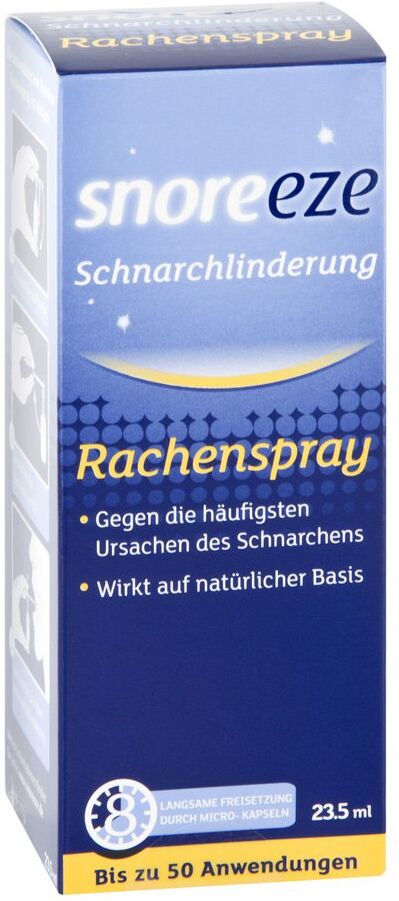
EB Vertrieb Snoreeze Schnarchlinderung RachensprayAnwendungsgebiet von Snoreeze Schnarchlinderung RachenspraySnoreeze Schnarchlinderung Rachenspray wirkt gegen die Hauptursache des Schnarchens. Seine Formulierung wirkt doppelt und langanhaltend. Sie strafft und befeuchtet das weiche Gewebe im hinteren Rachenraum und lindert das Schnarchen für bis zu 8 Stunden.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Snoreeze Schnarchlinderung Rachenspray: Aqua, Glycerin, Sorbitstearat, Polysorbat 60, Cellulose, Pfefferminzöl, Tocopherylacetat (Vitamin E), Kaliumsorbat, Natriumbenzoat, Zitronensäure, Xanthangummi, Hyaluronsäure, Guarkernmehl. Pflanzliche HerkunftGegenanzeigenDas Präparat darf bei bekannter Überempfindlichkeit gegenüber den Bestandteilen nicht angewendet werden.DosierungAnwendungsempfehlung von Snoreeze Schnarchlinderung Rachenspray: Sprühen Sie das Spray 3x in den hinteren Rachenbereich.HinweiseNur zur oralen Anwendung. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Die Sprühpumpe enthält Kleinteile. An einem kühlen, trockenen Ort unter 25°C lagern. Snoreeze Rachenspray sollte bei Raumtemperatur verwendet werden. Snoreeze empfiehlt, wenn Sie schwanger sind oder stillen, vor der Anwendung Ihren Arzt aufzusuchen. Snoreeze Schnarchlinderung Rachenspray können in Ihrer Versandapotheke www.juvalis.de erworben werden.16,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Audio Interface Arturia MiniFuse 2 Monitor-Controlling 92-90127Die Arturia MiniFuse 2 Champagne ist ein tragbares Audio-Interface mit 2 Eingängen und 2 Ausgängen – ideal für Musiker:innen, Content Creator und Podcaster, die mehr Flexibilität benötigen. Ob für Vocal-Recordings, Instrumente, Interviews oder Studio-Produktionen: MiniFuse 2 liefert professionelle Audioqualität in einem eleganten und robusten Gehäuse. MiniFuse gehört zur preisgekrönten Arturia AudioFuse-Serie. Es ist class-compliant und wird über USB betrieben – keine zusätzliche Stromversorgung nötig. Einfach anschließen und loslegen. Das MiniFuse 2 bietet zwei XLR/TRS-Kombieingänge mit zuschaltbarer Phantomspeisung und zwei symmetrische Line-Ausgänge. Der schnelle USB-C-Anschluss sorgt für zuverlässige Verbindung, und ein integrierter USB-Hub macht den Anschluss von MIDI-Controllern oder anderen Geräten besonders praktisch. Mit 110 dB Dynamikumfang und -129 dB Eingangsrauschdämpfung steht die MiniFuse-Serie für klaren, detailreichen Sound. Das robuste Aluminiumgehäuse schützt unterwegs, die neue Champagne-Farbvariante sorgt für den passenden Stil. LoopBack, Direct Monitoring und die MiniFuse Control Center App runden das Paket ab und bieten volle Kontrolle über das Routing und alle Einstellungen. Inkludierte Software: Ableton Live Lite Analog Lab Intro Pre 1973 Rev PLATE-140 Delay TAPE-201 Chorus JUN-6 Auto-Tune Unlimited (3 Monate kostenlos) GUITAR RIG 6 LE Splice Creator Plan (3 Monate kostenlos)149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
EB Vertrieb Snoreeze Schnarchlinderung RachensprayAnwendungsgebiet von Snoreeze Schnarchlinderung RachenspraySnoreeze Schnarchlinderung Rachenspray wirkt gegen die Hauptursache des Schnarchens. Seine Formulierung wirkt doppelt und langanhaltend. Sie strafft und befeuchtet das weiche Gewebe im hinteren Rachenraum und lindert das Schnarchen für bis zu 8 Stunden.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Snoreeze Schnarchlinderung Rachenspray: Aqua, Glycerin, Sorbitstearat, Polysorbat 60, Cellulose, Pfefferminzöl, Tocopherylacetat (Vitamin E), Kaliumsorbat, Natriumbenzoat, Zitronensäure, Xanthangummi, Hyaluronsäure, Guarkernmehl. Pflanzliche HerkunftGegenanzeigenDas Präparat darf bei bekannter Überempfindlichkeit gegenüber den Bestandteilen nicht angewendet werden.DosierungAnwendungsempfehlung von Snoreeze Schnarchlinderung Rachenspray: Sprühen Sie das Spray 3x in den hinteren Rachenbereich.HinweiseNur zur oralen Anwendung. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Die Sprühpumpe enthält Kleinteile. An einem kühlen, trockenen Ort unter 25°C lagern. Snoreeze Rachenspray sollte bei Raumtemperatur verwendet werden. Snoreeze empfiehlt, wenn Sie schwanger sind oder stillen, vor der Anwendung Ihren Arzt aufzusuchen. Snoreeze Schnarchlinderung Rachenspray können in Ihrer Versandapotheke www.juvalis.de erworben werden.16,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Winkelmann, Peter: Vertriebskonzeption und VertriebssteuerungVertriebskonzeption und Vertriebssteuerung , Die Instrumente des integrierten Kundenmanagements (CRM) , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 5. Auflage, Erscheinungsjahr: 20120503, Produktform: Leinen, Autoren: Winkelmann, Peter, Auflage: 12005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 786, Keyword: Channel; Kundengewinnung; Marketing; Multi; MultiChannelMarketing; Vertriebscontrolling; Vertriebspolitik, Fachschema: Direktmarketing - Direktvermarktung~Marketing / Direktmarketing~Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Kundenorientierung~Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Vertrieb und Marketing, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 786, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 177, Höhe: 45, Gewicht: 2000, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800635382 9783800632343 9783800629381 9783800624140, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49355149,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coenenberg, Adolf G.: Kostenrechnung und KostenanalyseKostenrechnung und Kostenanalyse , Fundiert vermittelt das bewährte Lehrbuch die Grundwerkzeuge des kostenorientierten und operativen Controllings. Unter Beibehaltung der bewährten Konzeption wurde das Buch in der 10. Auflage überarbeitet und aktualisiert. Dabei wurden zahlreiche aktuelle Entwicklungen in Wissenschaft und Praxis berücksichtigt, wie z.B. digitale Produkte, Business Analytics, Shared Services, Nachhaltigkeit, das Kostenmanagement in globalen Lieferketten, Life Cycle Assessment, das Process Mining, die treiberbasierte Planung sowie das Konzept der "Objectives and Key Results (OKR)". Auch die Übungsaufgaben mit Lösungen, die zentrale Elemente der Didaktik sind und auf myBook+ zur Verfügung stehen, wurden überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 10. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 20241011, Produktform: Leinen, Autoren: Coenenberg, Adolf G.~Fischer, Thomas M.~Günther, Thomas~Brühl, Rolf, Auflage: 24010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 912, Keyword: Business Analytics; Controller; Controlling; Kosten; Kostenanalyse; Kostenrechnung; Life Cycle Assessment; Management Control; Nachhaltigkeit; OKR; Objectives and Key Results; Process Mining; Rechnungswesen; Shared Services; Steuerung; Unternehmenssteuerung; Werkzeuge; globale Lieferketten; reiberbasierte Planung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kalkulation / Kostenrechnung~Kostenrechnung~Makroökonomie~Ökonomik / Makroökonomik~Kalkulation / Leistungsrechnung~Leistungsrechnung~Wirtschaftsprüfung - Wirtschaftsprüfer~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein~Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 10, Breite: 10, Höhe: 10, Gewicht: 1582, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2435522,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.